Domain pkv-uebersicht.de kaufen?
Wir ziehen mit dem Projekt
pkv-uebersicht.de um.
Sind Sie am Kauf der Domain
pkv-uebersicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-uebersicht.de kaufen?
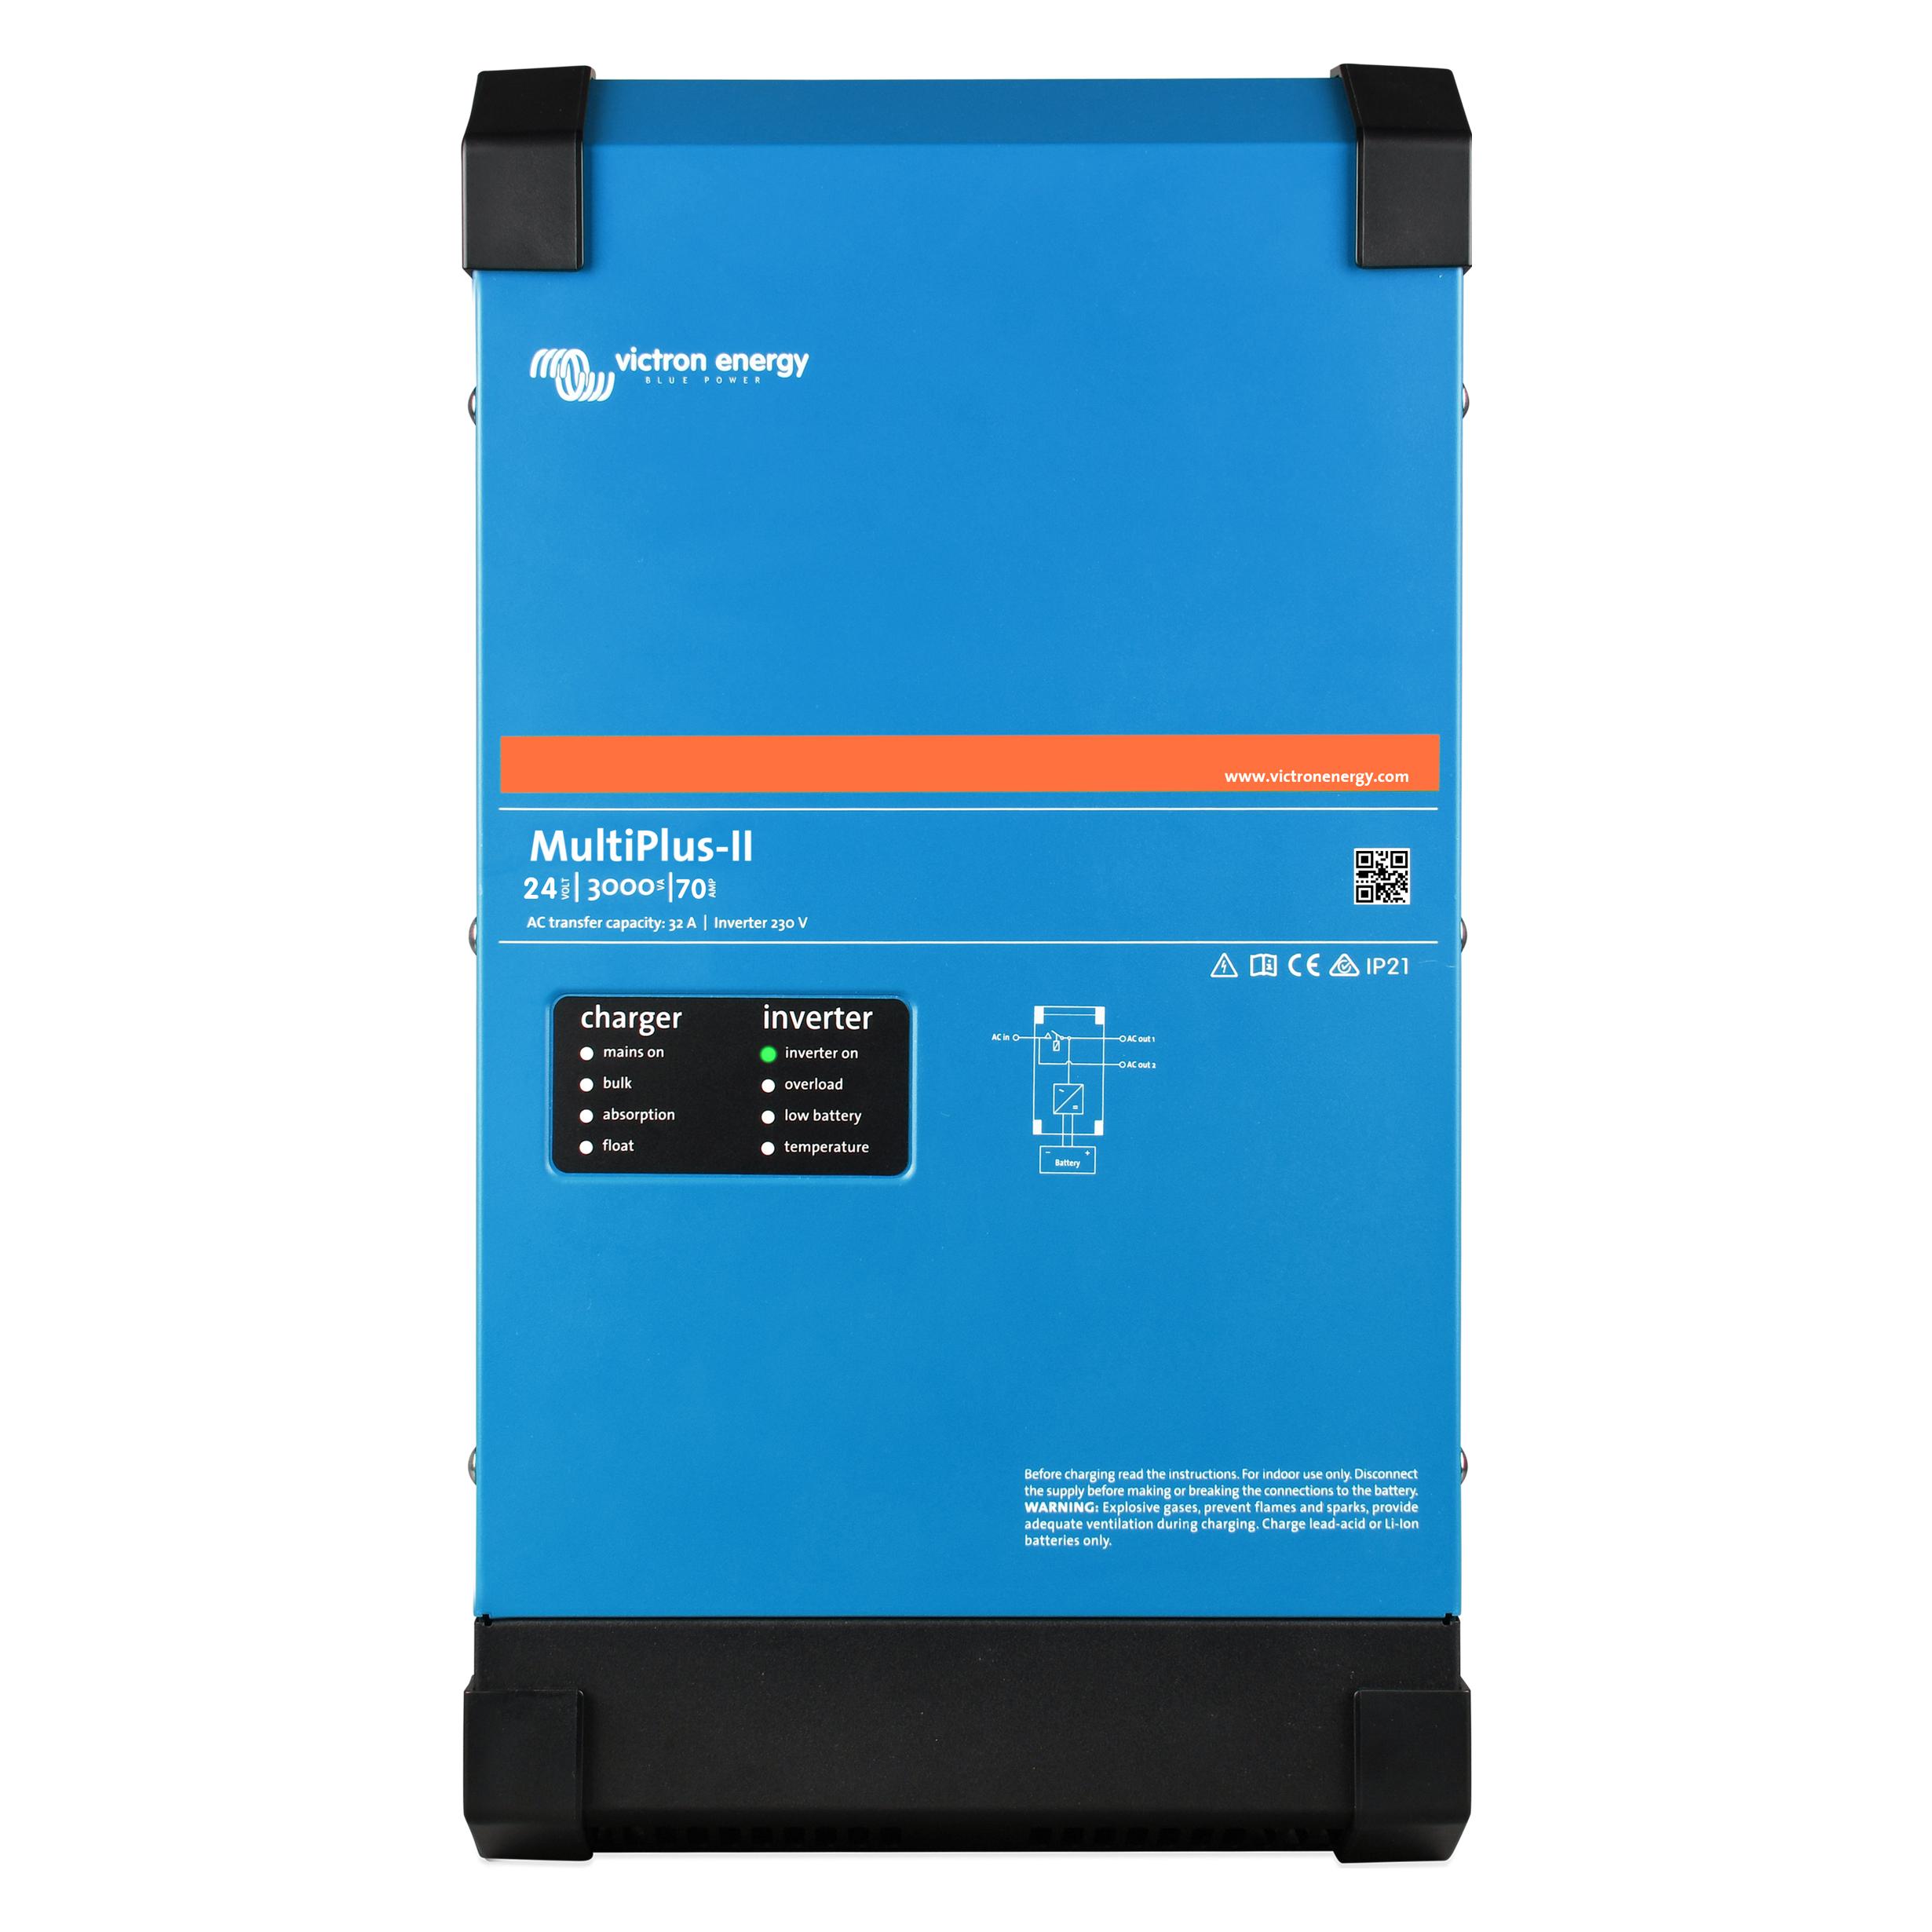
Was ist die Nulleinspeisungsfunktion des Victron MultiPlus 2?
Die Nulleinspeisungsfunktion des Victron MultiPlus 2 ermöglicht es, überschüssigen Solarstrom in das Stromnetz einzuspeisen, wenn der Batteriespeicher vollständig geladen ist. Dadurch wird vermieden, dass der überschüssige Strom verloren geht und das Netz entlastet wird. Die Nulleinspeisungsfunktion kann auch dazu verwendet werden, den Eigenverbrauch des Solarstroms zu maximieren. **
Wie kann der Victron MultiPlus 121600 in das Hausnetz eingespeist werden?
Der Victron MultiPlus 121600 kann in das Hausnetz eingespeist werden, indem er über einen Wechselrichter an das Stromnetz angeschlossen wird. Der Wechselrichter wandelt den Gleichstrom des MultiPlus in Wechselstrom um, der dann ins Hausnetz eingespeist werden kann. Es ist wichtig, dass die Installation von einem Fachmann durchgeführt wird, um die Sicherheit und ordnungsgemäße Funktion zu gewährleisten. **

Ähnliche Suchbegriffe für Multiplus
Top-Angebote
Produkte zum Begriff Multiplus:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Victron MultiPlus 12/1600 in das Hausnetz eingespeist werden?
Der Victron MultiPlus 12/1600 kann in das Hausnetz eingespeist werden, indem er an den Hauptstromkreis des Hauses angeschlossen wird. Dazu muss er mit einem Wechselrichter verbunden werden, der die Gleichstromleistung des MultiPlus in Wechselstrom umwandelt. Der Wechselrichter wird dann mit dem Hausnetz verbunden, um die erzeugte Energie in das Netz einzuspeisen. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff Multiplus:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
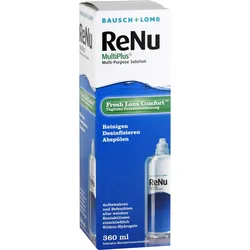
Renu Multiplus 360 MLProdukteigenschaften: ReNu MultiPlus Kombi-Lösung Mit Hydranate Proteinentferner Fresh Lens Comfort Diese Packungsbeilage enthält wichtige Informationen. Lesen Sie diese sorgfältig durch und bewahren Sie sie für spätere Zwecke auf. Zum Benetzen, Reinigen, Desinfizieren, Befeuchten, Abspülen, Aufbewahren und Entfernen von Proteinablagerungen. Inhalt: Eine sterile, isotonische Lösung, die Borsäure, Natriumedetat, Natriumtetraborat und Natriumchlorid enthält. Aktive Bestandteile: DYMED (Polyaminopropylbiguanid) 0,0001%, Hydranate (Hydroxyalkylphosphonat) 0,03%, Poloxamin 1%. Wirkweise: Reinigt, löst und entfernt Beläge, Ansammlungen von Protein und sonstige Ablagerungen auf weichen Kontaktlinsen. Zerstört schädliche Mikroorganismen auf der Oberfläche der Kontaktlinse. Zum Abspülen, Aufbewahren und Benetzen. Indikationen: Bausch & Lomb ReNu MultiPlus Kombi-Lösung eignet sich für die Verwendung zur chemischen (also nicht thermischen) Desinfektion, zur täglichen Reinigung, täglichen Proteinentfernung, zum Befeuchten, Abspülen und Aufbewahren aller weichen Kontaktlinsen gemäß Empfehlung Ihres Kontaktlinsenspezialisten. Anwendungshinweise: Waschen Sie immer Ihre Hände und spülen Sie sie ab, bevor Sie Ihre Kontaktlinsen anfassen. Um eine Desinfektion zu erreichen, müssen die Kontaktlinsen jedes Mal nach dem Absetzen gründlich gereinigt, abgespült und in der Lösung aufbewahrt werden. Zur täglichen Reinigung, Desinfektion und Proteinentfernung führen Sie diese einfachen Schritte durch. Diese tägliche Anwendung wird von Bausch & Lomb für ein sicheres und komfortables Kontaktlinsentragen empfohlen. Schritt 1: Geben Sie 3 Tropfen ReNu MultiPlus Kombi–Lösung auf jede Seite der Kontaktlinsenoberfläche und reiben Sie jede Seite 10 Sekunden lang sanft ab. Schritt 2: Spülen Sie jede Seite der Kontaktlinse 5 Sekunden lang gründlich mit der ReNu MultiPlus Kombi–Lösung ab. Schritt 3: Legen Sie die gereinigte Kontaktlinse in den Kontaktlinsenbehälter und füllen Sie diesen mit frischer ReNu MultiPlus Kombi–Lösung auf. Lagern Sie die Kontaktlinsen mindestens 4 Stunden lang in der Lösung. Benutzen Sie immer frische Lösung – niemals alte Lösung wiederverwenden. Befolgen Sie immer die Anweisungen Ihres Kontaktlinsenspezialisten. Je nach der individuellen Beschaffenheit Ihrer Tränenflüssigkeit und Ihren Tragegewohnheiten empfiehlt Ihnen Ihr Kontaktlinsenspezialist möglicherweise weitere Produkte oder Verfahren. Ihr Kontaktlinsenspezialist empfiehlt Ihnen möglicherweise auch eine alternative Methode ohne Reiben. Wenn dies der Fall ist, führen Sie zur täglichen Reinigung, Desinfektion und Proteinentfernung ohne Reiben nur die oben erläuterten Schritte 2 und 3 durch. Sollten noch Fremdkörper auf Ihrer Kontaktlinse verbleiben, spülen Sie diese mit ReNu MultiPlus Kombi-Lösung ab. Schütten Sie die Bausch & Lomb ReNu MultiPlus Kombi-Lösung aus dem Linsenbehälter und spülen Sie den Behälter mit frischer ReNu MultiPlus Kombi-Lösung aus. Lassen Sie den Behälter mit geöffneten Deckeln stehen, damit dieser an der Luft trocknen kann. Schrauben Sie die Deckel wieder auf. Ihr Behälter ist jetzt einsatzbereit. Aufbewahrung: Bis zum Tragen können Sie Ihre Kontaktlinsen im ungeöffneten Behälter maximal 30 Tage lang aufbewahren. Wenn Sie Ihre Kontaktlinsen für einen längeren Zeitraum aufbewahren, sind diese alle 30 Tage und vor dem Aufsetzen mit frischer ReNu MultiPlus Kombi-Lösung zu desinfizieren. Wöchentliche Pflege: Für die Beseitigung von Proteinablagerungen auf den Kontaktlinsen ist kein separater Proteinentferner erforderlich. Durch die vorschriftsmäßige tägliche Verwendung von Bausch & Lomb ReNu MultiPlus Kombi-Lösung werden auch Proteinablagerungen entfernt. Warnungen & Sicherheitsvorkehrungen: Die von Ihrem Kontaktlinsenspezialisten empfohlenen Pflegeverfahren sind einzuhalten. Sollten diese Verfahren nicht eingehalten werden, können ernsthafte Augeninfektionen entstehen. Waschen Sie immer Ihre Hände, bevor Sie Ihre Kontaktlinsen anfassen. Schütten Sie gebrauchte Bausch & Lomb ReNu MultiPlus Kombi–Lösung nach jeder Verwendung weg. Verwenden Sie das Produkt nicht, wenn Sie gegenüber einem der Inhaltsstoffe allergisch sind. Entsorgen Sie die noch verbleibende Lösung 6 Monate nach Anbruch. Verwenden Sie die Lösung vor dem Verfalldatum, das auf der Schachtel und der Flasche vermerkt ist. Lassen Sie Flaschenspitze niemals in Kontakt mit Oberflächen oder Ihrem Auge kommen, da hierdurch die Lösung verunreinigt oder Ihr Auge verletzt werden könnte. Verschließen Sie die Flasche nach dem Gebrauch. Verwenden Sie die Lösung auf keinen Fall mehrmals. Verwenden Sie keine Augenmedikamente in Verbindung mit dieser Lösung, es sei denn, dies geschieht unter ärztlicher Aufsicht. Verwenden Sie die Bausch & Lomb ReNu MultiPlus Kombi–Lösung nicht zur Hi12,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Nulleinspeisungsfunktion des Victron MultiPlus 2?
Die Nulleinspeisungsfunktion des Victron MultiPlus 2 ermöglicht es, überschüssigen Solarstrom in das Stromnetz einzuspeisen, wenn der Batteriespeicher vollständig geladen ist. Dadurch wird vermieden, dass der überschüssige Strom verloren geht und das Netz entlastet wird. Die Nulleinspeisungsfunktion kann auch dazu verwendet werden, den Eigenverbrauch des Solarstroms zu maximieren. **
-
Wie kann der Victron MultiPlus 121600 in das Hausnetz eingespeist werden?
Der Victron MultiPlus 121600 kann in das Hausnetz eingespeist werden, indem er über einen Wechselrichter an das Stromnetz angeschlossen wird. Der Wechselrichter wandelt den Gleichstrom des MultiPlus in Wechselstrom um, der dann ins Hausnetz eingespeist werden kann. Es ist wichtig, dass die Installation von einem Fachmann durchgeführt wird, um die Sicherheit und ordnungsgemäße Funktion zu gewährleisten. **
-
Wie kann der Victron MultiPlus 12/1600 in das Hausnetz eingespeist werden?
Der Victron MultiPlus 12/1600 kann in das Hausnetz eingespeist werden, indem er an den Hauptstromkreis des Hauses angeschlossen wird. Dazu muss er mit einem Wechselrichter verbunden werden, der die Gleichstromleistung des MultiPlus in Wechselstrom umwandelt. Der Wechselrichter wird dann mit dem Hausnetz verbunden, um die erzeugte Energie in das Netz einzuspeisen. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Ähnliche Suchbegriffe für Multiplus
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHULTE Tiefenriegel MULTIplus 15265 verzinktOptimale Kombination der 25 mm-Rasterlochung der MULTIplus T-Profile und der 25 mm-Kantenhöhe der MULTIplus85 und MULTIplus150 Fachböden Systemlochung mit Höhenmarkierungen zum einfachen Anschluss der Systemkomponenten 2 Materialstärken für maximale Stabilität bei allen Regalhöhen Schmetterlingslochung zur Aufnahme der Tiefenriegel Optimale Raumausnutzung durch 25 mm-Rasterlochung und 25 mm-Kantenhöhe der Fachböden Maximale Stabilität durch umbördelten Steg mit zusätzlicher Sicke Hohe Traglasten durch optimierte Kastenform mit engen Radien Erfüllt höchste Anforderungen an Fertigungstoleranzen, insbesondere an Parallelität, Bombierung und Torsionsfreiheit.18,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.