Domain pkv-uebersicht.de kaufen?
Wir ziehen mit dem Projekt
pkv-uebersicht.de um.
Sind Sie am Kauf der Domain
pkv-uebersicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-uebersicht.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **

Ähnliche Suchbegriffe für Multidisziplinär
Top-Angebote
Produkte zum Begriff Multidisziplinär:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multidisziplinär – praxisorientiert – evidenzbasiert: Berufsbildungsforschung im Kontext unterschiedlicher Anforderungen, Taschenbuch von , VerlagMultidisziplinär – Praxisorientiert – Evidenzbasiert: Berufsbildungsforschung Im Kontext Unterschiedlicher Anforderungen, Taschenbuch Von, Verlag Barbara Budrich, 978-3-8474-2237-2, Seitenanzahl: 18934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Welche Leistungen und Schäden deckt der Versicherungsumfang einer Haftpflichtversicherung ab? Was beinhaltet der Versicherungsumfang einer Kfz-Versicherung und welche Leistungen sind hiervon ausgeschlossen?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen oder deren Eigentum zufügt. Dies umfasst Personenschäden, Sachschäden und Vermögensschäden. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und Dritten ab, jedoch sind oft Schäden durch grobe Fahrlässigkeit, Vandalismus oder Diebstahl ausgeschlossen. **
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
Top-Angebote
Produkte zum Begriff Multidisziplinär:
-
Genderforschung multidisziplinär, FachbücherWas wollen Frauen und Männer wirklich? Sind Frauen die besseren Chefs? Ist der Islam frauenfeindlich? Wie kann die ausserfamiliäre Kinderbetreuung in Deutschland verbessert werden? Dies ist nur eine kleine Auswahl an Fragen, die in diesem Sammelband diskutiert werden. Wissenschaftlerinnen und Wissenschaftler verschiedener Fachbereiche geben in ihren Beiträgen Einblicke in interessante aktuelle Fragen der Genderforschung ihrer Disziplin. Dabei werden ganz unterschiedliche Ansätze, Methoden und Theorien vorgestellt. Diese Multidisziplinarität macht den Reiz dieses Sammelbandes aus. Er richtet sich zum einen an Forschende, die im Bereich der Gender Studies arbeiten. Zum anderen möchte der Band Studierenden und der interessierten Öffentlichkeit einen Einblick in die Vielfalt der Geschlechterforschung geben und sie neugierig machen auf weitere Themen und Diskussionen rund um das Thema Geschlecht.56,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Ähnliche Suchbegriffe für Multidisziplinär
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multidisziplinär – praxisorientiert – evidenzbasiert: Berufsbildungsforschung im Kontext unterschiedlicher Anforderungen, Taschenbuch von , VerlagMultidisziplinär – Praxisorientiert – Evidenzbasiert: Berufsbildungsforschung Im Kontext Unterschiedlicher Anforderungen, Taschenbuch Von, Verlag Barbara Budrich, 978-3-8474-2237-2, Seitenanzahl: 18934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
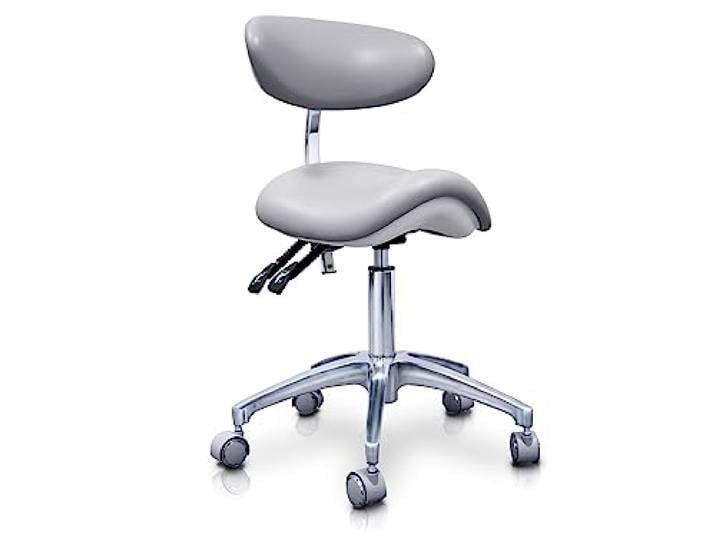
Quirumed Elite hydraulischer Pony-Hocker, silberfarben, multidisziplinär, Edelstahl, Kunstleder, ergonomische Rückenlehne, Polyurethan-Polsterung, höhenverstellbar<p>Der <strong>QUIRUMED Elite hydraulische Pony-Hocker</strong> ist die ideale Lösung für alle, die Wert auf <strong>Komfort</strong> und <strong>Funktionalität</strong> legen. Mit seinem eleganten, silberfarbenen Design fügt sich dieser Hocker nahtlos in jede Umgebung ein und ist perfekt für verschiedene Anwendungen, sei es im Salon, in der Praxis oder im Home Office.</p><p>Der Hocker ist mit hochwertigem <strong>Kunstleder</strong> bezogen, das nicht nur ein anspruchsvolles Aussehen verleiht, sondern auch <strong>wasserfest</strong> und resistent gegen Massageöle ist. Dies erleichtert die <strong>Reinigung</strong> und sorgt für eine lange Lebensdauer. Die <strong>ergonomische Rückenlehne</strong> ist neigbar, was eine individuelle Anpassung ermöglicht und somit für zusätzlichen Komfort während der Nutzung sorgt.</p><p>Dank des praktischen <strong>höhenverstellbaren Systems</strong> lässt sich der Hocker mühelos an verschiedene Tische oder Theken anpassen. Dies gewährleistet eine bequeme und <strong>ergonomische Haltung</strong>, die für eine effiziente Arbeitsweise unerlässlich ist. Der stabile <strong>Edelstahlboden</strong> sorgt nicht nur für ein modernes Erscheinungsbild, sondern auch für eine hervorragende Stabilität.</p><p>Die fünf robusten Rollen ermöglichen eine mühelose Mobilität, sodass du den Hocker problemlos an deinen Arbeitsplatz verschieben kannst. Wähle aus einer Vielzahl von Farben, um den Hocker perfekt auf deinen persönlichen Stil abzustimmen. Der <strong>QUIRUMED Elite Pony-Hocker</strong> vereint Funktionalität und Ästhetik und ist somit die perfekte Ergänzung für jeden Arbeitsplatz.</p>205,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Welche Leistungen und Schäden deckt der Versicherungsumfang einer Haftpflichtversicherung ab? Was beinhaltet der Versicherungsumfang einer Kfz-Versicherung und welche Leistungen sind hiervon ausgeschlossen?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen oder deren Eigentum zufügt. Dies umfasst Personenschäden, Sachschäden und Vermögensschäden. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und Dritten ab, jedoch sind oft Schäden durch grobe Fahrlässigkeit, Vandalismus oder Diebstahl ausgeschlossen. **
-
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.