Domain pkv-uebersicht.de kaufen?
Wir ziehen mit dem Projekt
pkv-uebersicht.de um.
Sind Sie am Kauf der Domain
pkv-uebersicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-uebersicht.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
Ähnliche Suchbegriffe für Kernlos
Top-Angebote
Produkte zum Begriff Kernlos:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **


Welche Leistungen und Schäden deckt der Versicherungsumfang einer Haftpflichtversicherung ab? Was beinhaltet der Versicherungsumfang einer Kfz-Versicherung und welche Leistungen sind hiervon ausgeschlossen?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen oder deren Eigentum zufügt. Dies umfasst Personenschäden, Sachschäden und Vermögensschäden. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und Dritten ab, jedoch sind oft Schäden durch grobe Fahrlässigkeit, Vandalismus oder Diebstahl ausgeschlossen. **
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
Top-Angebote
Produkte zum Begriff Kernlos:
-
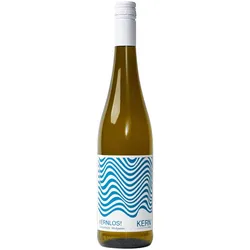
KERN Weine KERNLOS! Weißwein alkoholfreiLinie KERNLOS! Weißwein alkoholfreiDer alkoholfreie KERNLOS! Weißwein vereint gleich drei aromatische Rebsorten in einer Cuvée: Riesling, Kerner und Gewürztraminer bringen ihre besten Seiten zusammen. In der Nase entfaltet sich ein intensiver Duft nach weißen Blüten und Rosenblättern, begleitet von exotischen Fruchtnoten wie Litschi und Mango. Dazu gesellen sich Nuancen von gelbem Apfel, Orangenzeste und einer feinen Würze.Am Gaumen überrascht der KERNLOS! mit einer saftigen, fruchtbetonten Süße, die von einer lebhaften Säure wunderbar in Balance gehalten wird. Dieses animierende Süße-Säure-Spiel sorgt für echten Trinkfluss und macht jeden Schluck lebendig. Mit seiner guten Fülle wirkt er keineswegs dünn oder wässrig, sondern bietet ein rundes, aromatisches Geschmackserlebnis, das an einen vollwertigen Weißwein erinnert.Für die Herstellung durchlaufen die Weine eine schonende Entalkoholisierung in einer modernen Anlage. Ein spezielles Verfahren zur Aromarückgewinnung stellt sicher, dass die typischen Duftstoffe der drei Rebsorten erhalten bleiben. Der Ausbau im Edelstahltank bewahrt die frische Fruchtigkeit. So entsteht eine ehrliche alkoholfreie Alternative, die an lauen Sommerabenden auf der Terrasse, beim Brunch oder bei Feierlichkeiten einfach Freude macht.8,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
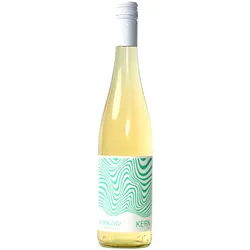
KERN Weine KERNLOS! Secco alkoholfreiLinie KERNLOS! Secco alkoholfreiDer KERNLOS! Secco zeigt, dass prickelnder Genuss auch ganz ohne Alkohol richtig Spaß machen kann. Er vereint die Aromatik von Gewürztraminer, Kerner und Riesling zu einer lebhaften Cuvée, die mit einer eleganten Perlage im Glas sofort gute Laune verbreitet. In der Nase entfalten sich duftige Noten von Blüten und exotischer Frucht, begleitet von einer feinen Riesling-Frische und einer zarten Muskateller-Anmutung.Am Gaumen überrascht der KERNLOS! mit einem fruchtig-süßen Charakter, der sich harmonisch und leichtfüßig präsentiert. Die animierende Perlage bringt Lebendigkeit ins Spiel und sorgt für einen erfrischenden Trinkfluss. Trotz der spürbaren Süße bleibt alles in Balance, weil eine frische Säure dem Ganzen einen belebenden Gegenpol verleiht.Für die Herstellung unterbricht das Weingut die Gärung frühzeitig durch Kühlung und lässt die Cuvée kurz auf der Feinhefe ruhen. Anschließend wird der Alkohol in einem schonenden Verfahren entzogen, das die sortentypischen Aromen bestmöglich bewahrt. Das Ergebnis ist ein spritziger, einladender Secco, der an warmen Tagen genauso überzeugt wie als stilvoller Aperitif und beweist, dass alkoholfrei alles andere als langweilig sein muss.9,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Ähnliche Suchbegriffe für Kernlos
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 RollenBulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 Rollen - BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 19 cm - 6 x 280 Meter - VE: 6 Rollen52,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Welche Leistungen und Schäden deckt der Versicherungsumfang einer Haftpflichtversicherung ab? Was beinhaltet der Versicherungsumfang einer Kfz-Versicherung und welche Leistungen sind hiervon ausgeschlossen?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen oder deren Eigentum zufügt. Dies umfasst Personenschäden, Sachschäden und Vermögensschäden. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und Dritten ab, jedoch sind oft Schäden durch grobe Fahrlässigkeit, Vandalismus oder Diebstahl ausgeschlossen. **
-
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.